La dommage ouvrage est l'assurance qui répare votre maison sans attendre qu'un tribunal désigne un responsable. En autoconstruction, elle est plus difficile à obtenir, mais pas impossible : tout dépend des lots que vous confiez à des entreprises assurées et de ceux que vous réalisez vous-même.
Souscrite avant l’ouverture du chantier (art. L242-1 C. assur.)
Qu'est-ce que la dommage ouvrage, et pourquoi compte‑t‑elle tant en autoconstruction ?
L'assurance dommages-ouvrage préfinance la réparation des désordres de nature décennale : ceux qui compromettent la solidité de la maison ou la rendent impropre à l'habitation. L'assureur paie d'abord, puis se retourne contre les constructeurs responsables.
Sans elle, un propriétaire qui découvre une fissure structurelle doit lui-même mettre en cause le maçon, son assureur décennal, parfois plusieurs entreprises, et attendre l'expertise judiciaire. En autoconstruction, ce parcours est encore plus long : les intervenants sont nombreux, souvent des artisans engagés lot par lot, et la frontière entre leur travail et le vôtre est discutée par chaque assureur.
Article L242-1 du Code des assurances
« Toute personne physique ou morale qui, agissant en qualité de propriétaire de l'ouvrage, de vendeur ou de mandataire du propriétaire de l'ouvrage, fait réaliser des travaux de construction, doit souscrire avant l'ouverture du chantier […] une assurance. »
60 jours pour que l'assureur dise s'il prend le sinistre en charge, 90 jours pour proposer une indemnité.
Sans recherche de responsabilité : vous êtes indemnisé, l'assureur règle ensuite ses comptes avec les entreprises.
Votre projet est-il assurable en dommage ouvrage ?
Tout dépend de la répartition des lots et des attestations de vos artisans. On examine votre dossier avant de le présenter, pour ne viser que les assureurs qui acceptent ce type de projet.
La dommage ouvrage est-elle obligatoire quand on construit soi-même ?
Depuis la loi du 4 janvier 1978, dite loi Spinetta, quiconque fait réaliser des travaux de construction doit souscrire une dommage ouvrage. Pour l'autoconstructeur, l'obligation existe, mais elle ne s'accompagne pas des mêmes sanctions.
Obligatoire, mais sans sanction pénale pour vous
La loi vise toute personne qui fait construire. Mais le particulier qui construit une maison pour l'habiter lui-même, ou y loger sa famille, n'encourt pas la sanction pénale prévue pour les autres maîtres d'ouvrage. Le risque est d'ordre financier : réparer à ses frais, emprunter, revendre.
Art. L242-1 C. assur.
L'obligation s'applique à toute personne qui, en qualité de propriétaire, fait réaliser des travaux de construction, et doit être remplie avant l'ouverture du chantier.
Art. L243-3 C. assur.
Six mois d'emprisonnement et 75 000 € d'amende en cas de manquement, sauf pour la personne physique qui construit un logement pour l'occuper elle-même ou y loger sa famille.
Art. L243-2 C. assur.
En cas de vente dans les dix ans, l'acte doit mentionner l'existence ou l'absence d'assurance : l'acheteur et sa banque le liront.
Et la banque ? Pour un prêt destiné à financer une construction, de nombreuses banques demandent l'attestation dommage ouvrage avant de débloquer les fonds. Renseignez-vous tôt : c'est souvent la banque, plus que la loi, qui impose le calendrier de souscription.
Ce que couvre la dommage ouvrage, et ce qu'elle exclut
La garantie porte sur les désordres graves qui apparaissent après la réception de la maison, pendant dix ans. En autoconstruction, la question décisive est de savoir qui a réalisé l'élément touché.
Couvert (lots confiés à des entreprises assurées)
Fissures traversantes et tassements liés aux fondations
Affaissement d’un plancher ou d’une dalle réalisée par un professionnel
Infiltrations par la toiture ou les murs rendant la maison inhabitable
Déformation de la charpente compromettant la solidité
Défaut d’un équipement indissociable posé par une entreprise
Hors garantie
Les lots réalisés par vous-même, sauf accord écrit contraire
Les dommages survenus avant la réception (→ tous risques chantier)
Les défauts esthétiques sans atteinte à la solidité ni à l’usage
Les dommages causés aux voisins (→ RC maître d’ouvrage)
L’usure normale et le défaut d’entretien
Pendant le chantier
Tous risques chantier
Les dommages à la maison avant qu'elle soit terminée : effondrement, incendie, tempête, vandalisme.
Exemple
Un orage fait s'effondrer un pignon fraîchement monté, avant la pose de la charpente : la TRC paie le remontage.
Le préfinancement des réparations quand la solidité ou l'habitabilité de la maison est atteinte.
Exemple
Quatre ans après la réception, le dallage posé par le maçon se fissure sur toute la longueur du séjour : l'assureur DO indemnise, puis se retourne contre le maçon.
Pendant le chantier
RC maître d’ouvrage
Les dommages que votre chantier cause aux voisins et aux passants.
Exemple
Une palette de parpaings mal calée bascule et enfonce la clôture du voisin : la RC maître d'ouvrage règle la réparation.
Votre dossier, lot par lot
L'assureur ne vous demande pas si vous faites « de l'autoconstruction », mais qui réalise chaque lot. Voici comment il les regarde.
Étude de sol
Obligatoire pour vendre un terrain constructible en zone argileuse exposée, fortement conseillée ailleurs : elle rassure l'assureur sur les fondations.
Fondations et gros œuvre
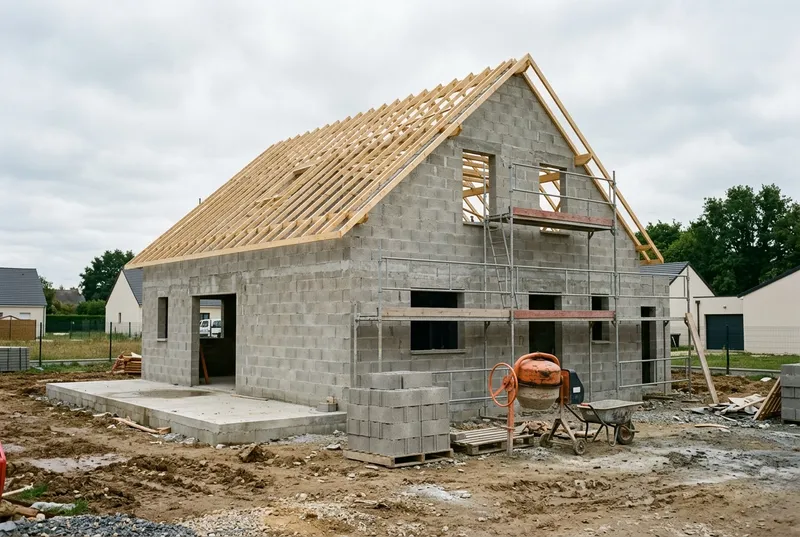
Le lot décisif. Confié à un maçon assuré en décennale, il rend la plupart des dossiers assurables.
Charpente et couverture
Le clos et couvert conditionne l’habitabilité : idéalement confié à un charpentier-couvreur assuré.
Menuiseries extérieures
Une étanchéité de fenêtre défaillante peut rendre une pièce inhabitable : à préciser au contrat.
Réseaux et équipements
Plomberie, électricité, chauffage : indiquez qui les réalise et si un professionnel les contrôle.
Finitions
Cloisons, isolation intérieure, peinture, carrelage : les lots que vous pouvez faire vous-même sans compromettre l’assurance du reste.
Gardez toutes les pièces. Devis, factures et attestations décennales de chaque entreprise, valables à la date d'ouverture du chantier : l'assureur les demande à la souscription, puis à nouveau le jour d'un sinistre.
Trois sinistres typiques en autoconstruction
Des cas concrets, et qui a payé.
Fondations
Le pignon qui se fend
Maison sur sol argileux, fondations réalisées par un maçon sans étude de sol préalable. Après deux étés secs, une fissure en escalier traverse le pignon. Reprise en micropieux : plus de 60 000 €.
Qui paie : la dommage ouvrage préfinance, puis exerce son recours contre le maçon et son assureur décennal.
Toiture
Les combles inondés
Un écran sous-toiture mal raccordé autour d'une cheminée : à chaque pluie, l'eau ruisselle dans les combles, détrempe l'isolant et tache les plafonds de l'étage.
Qui paie : la dommage ouvrage : la maison devient impropre à l'habitation et la couverture avait été posée par un couvreur assuré.
Lot fait soi-même
La dalle du garage
Le propriétaire coule lui-même la dalle du garage sur un hérisson mal compacté. Elle s'affaisse et se fissure au bout de deux ans. Le reste de la maison n'est pas touché.
Qui paie : personne : ce lot, réalisé par le propriétaire, était exclu du contrat.
Souscrire sa dommage ouvrage en autoconstruction
La souscription se prépare avant l'ouverture du chantier. L'assureur étudie un dossier technique : plus il est complet, plus vous avez de propositions.
1
Réunissez le dossier
Permis de construire, plans, étude de sol si elle existe, coût prévisionnel des travaux.
2
Listez les lots
Pour chaque lot : entreprise retenue, devis, attestation décennale, ou mention « réalisé par le propriétaire ».
3
Faites étudier le dossier
On le présente aux assureurs qui acceptent l’autoconstruction partielle et on compare les exclusions.
4
Recevez l’attestation
Après acceptation et règlement de la prime, l’attestation est délivrée avant le début des travaux.
Combien coûte une dommage ouvrage en autoconstruction ?
Une prime unique, payée une fois, couvre les dix ans de garantie. Le tarif se calcule sur le coût des travaux, avec une majoration quand vous réalisez une partie importante de la maison.
Partielle, maison de 150 000 €
Gros œuvre et toiture confiés
3 500 – 6 000 €
prime unique pour dix ans de garantie.
Le plus fréquent
Partielle, maison de 250 000 €
Lots structurels confiés, finitions en direct
5 000 – 9 000 €
selon l’étude de sol et la maîtrise d’œuvre.
Autoconstruction totale
Tous les lots réalisés par vous
Sur étude
très peu d’assureurs acceptent ce profil.
Ce qui fait varier la prime :
Coût des travaux
Lots faits soi-même
Étude de sol
Maîtrise d’œuvre
Fourchettes indicatives TTC. Le tarif exact dépend de votre dossier. Tous les prix →
Questions fréquentes sur la dommage ouvrage en autoconstruction
Obligation, lots, banque, revente : l'essentiel en six réponses.
Peut-on obtenir une dommage ouvrage quand on construit soi-même ?
+
Oui, surtout en autoconstruction partielle : quand les fondations, les murs et la toiture sont réalisés par des entreprises assurées en décennale, plusieurs assureurs acceptent en excluant les lots que vous faites vous-même.
Pourquoi les assureurs se méfient-ils de l'autoconstruction ?
+
Parce que la dommage ouvrage préfinance puis se rembourse auprès de l'assureur décennal du constructeur responsable. Quand vous avez réalisé le lot vous-même, ce recours n'existe pas : l'assureur supporterait seul la charge du sinistre.
Quand faut-il souscrire ?
+
Avant l'ouverture du chantier, comme le prévoit l'article L242-1 du Code des assurances. Une fois les travaux commencés, les propositions deviennent rares et plus chères.
Combien de temps l'assureur a‑t‑il pour m'indemniser ?
+
Il dispose de 60 jours à compter de votre déclaration pour se prononcer sur la prise en charge, puis de 90 jours au total pour vous proposer une indemnité (art. L242-1 C. assur.).
Je risque une amende si je construis sans dommage ouvrage ?
+
Non, si vous construisez pour vous loger ou loger votre famille : l'article L243-3 exclut ce cas de la sanction pénale. Vous restez en revanche seul face aux réparations, et la revente avant dix ans sera plus difficile.
La dommage ouvrage remplace‑t‑elle la décennale des artisans ?
+
Non, elles se complètent. Chaque artisan doit avoir sa propre décennale. La dommage ouvrage vous indemnise rapidement, puis se retourne contre l'artisan et son assureur.